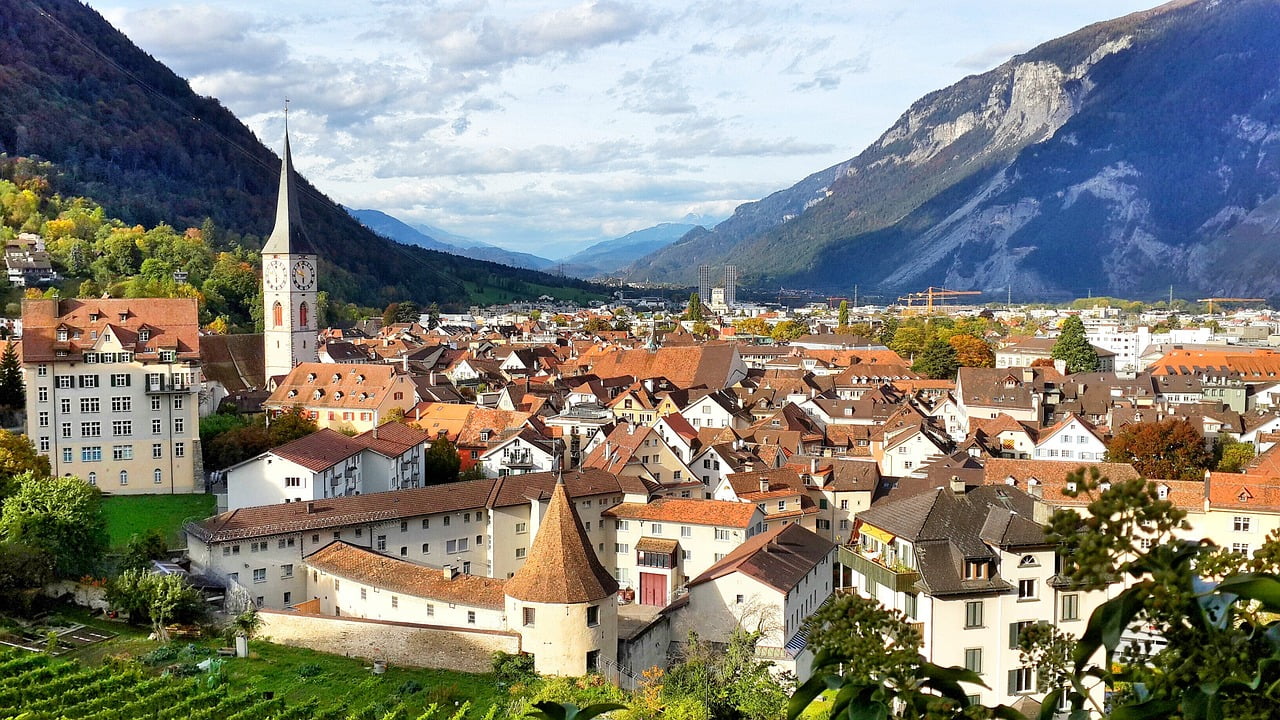
Кур (Chur) — столица кантона Граубюнден, старейший город Швейцарии и место расположения штаб-квартиры нашей фидуциарной компании BMA Business Solutions GmbH (UID: CHE-422.832.034). Находясь всего в 75 минутах прямого железнодорожного сообщения от главного вокзала Цюриха на пересечении ключевых альпийских магистралей между Германией, Лихтенштейном и Северной Италией, Кур стал одним из самых прагматичных корпоративных центров для международных холдингов, торговых структур и семейных офисов.
Когда иностранные учредители планируют регистрацию компании в Швейцарии, они часто сталкиваются с перегретыми ценами на аренду офисов и фидуциарное управление в Цуге или Цюрихе. Размещение головной компании в Куре позволяет сочетать эффективную ставку корпоративного налога около 14,7% с экономией от 45% до 60% на реальном офисном присутствии (substance), быстрой регистрацией в торговом реестре Граубюндена за 4–7 рабочих дней и прямым личным взаимодействием с кантональной налоговой службой. Сравните базовые параметры в нашем сравнении структур GmbH и AG и в руководстве по корпоративному налогообложению в Швейцарии.
1. Налоговая архитектура Кура и кантона Граубюнден в 2026 году
После проведения налоговой реформы STAF совокупная эффективная ставка корпоративного налога на прибыль (федеральный, кантональный и муниципальный уровни) в городе Кур составляет около 14,70% в 2026 году, а при использовании патентного бокса (Patent Box) и 50%-ного вычета на НИОКР снижается до 12,2%. Для международных собственников это означает минимальную разницу с Цугом при отсутствии повышенного внимания со стороны зарубежных налоговых инспекций к массовым адресам регистрации.
Для холдинговых компаний (AG и GmbH), владеющих долями от 10% или стоимостью от 1 миллиона швейцарских франков в дочерних предприятиях, в Граубюндене действует полное освобождение дивидендов и прироста капитала через механизм Beteiligungsabzug. Кроме того, кантон Граубюнден сохраняет режим аккордного налогообложения — швейцарский forfait fiscal по статье 14 DBG для финансово независимых иностранцев, оформляющих переезд и ВНЖ в Швейцарии.
| Параметр корпоративного режима | Кур, кантон Граубюнден (2026) | Практическое преимущество для учредителя |
|---|---|---|
| Эффективная ставка налога на прибыль | 14,70% (снижение до ~12,2% со льготами STAF) | На 5% ниже Цюриха и Берна |
| Налог на капитал (Kapitalsteuer) | 0,02% – 0,25% (сниженная шкала для холдингов) | Минимальная ежегодная нагрузка на капитал |
| Срок регистрации в торговом реестре | 4 – 7 рабочих дней (Rohanstrasse 5, 7001 Chur) | Один из самых быстрых реестров Швейцарии |
| Стоимость офисного присутствия (Substance) | CHF 5 400 – CHF 12 000 в год | На 45%–60% дешевле Цюриха и Цуга |
| Официальные языки подачи устава | Немецкий и итальянский | Удобно для бизнеса с Германией, Австрией и Италией |
2. Торговый реестр Граубюндена и открытие банковских счетов
Все корпоративные регистрационные действия в кантоне осуществляет Grundbuch- und Handelsregisteramt des Kantons Graubünden в Куре. Поскольку офис BMA Business Solutions GmbH расположен непосредственно в Куре, мы проводим нотариальное удостоверение учредительных актов (öffentliche Beurkundung) и подачу документов лично, без почтовых задержек.
На этапе депонирования уставного капитала (минимум 20 000 франков для GmbH по ст. 773 OR или минимум 50 000 франков для AG по ст. 621 OR) мы за 48–72 часа открываем блокированный счет Kapitaleinzahlungskonto, а после публикации компании в Zefix сопровождаем открытие корпоративного счета в Швейцарии для бизнеса и прохождение проверки бенефициаров по стандарту швейцарского банковского комплаенса CDB 20.

3. Домицилий, резидентный директор и годовой бюджет содержания компании в Куре
По статье 718 OR (для AG) и статье 814 OR (для GmbH) швейцарская компания обязана иметь минимум одного директора — резидента Швейцарии с правом единоличной подписи. Предоставляя услуги резидентного директора, юридического адреса, выделенного рабочего места и бухгалтерского сопровождения напрямую из нашего офиса в Куре, мы исключаем цепочку посредников и обеспечиваем полную защиту налогового резидентства компании при проверках по стандартам ОЭСР.